
Assurance du transport routier de marchandises
 Zoe
•
21 octobre 2026
Quand un camion prend la route avec une cargaison sensible, chaque minute compte. Une erreur de manutention, un freinage brutal ou un arrêt imprévu peuvent vite coûter cher. L’assurance du transport routier de marchandises représente alors un filet de sécurité concret pour absorber ces aléas, préserver la valeur des biens et éviter qu’un incident ne bloque toute l’activité. Elle garantit une protection financière utile, facilite la gestion des imprévus et reste essentielle pour garder un rythme d’exploitation stable, même quand le trajet ne se déroule pas comme prévu.
Dans la pratique, cette couverture accompagne les expéditions du départ à l’arrivée, avec un cadre pensé pour le professionnel. Elle aide à protéger la marchandise, le véhicule et le contenu transporté contre les dommages les plus fréquents, tout en laissant à chacun sa part de responsabilité dans la chaîne logistique.
Comprendre la couverture des marchandises en route
Une assurance transport agit comme un cadre de protection pour le professionnel qui fait circuler des biens d’un point à un autre. Elle vise à protéger la marchandise contre les aléas du trajet, qu’il s’agisse d’un choc, d’une casse ou d’une détérioration liée aux manipulations. Dans ce type de transport, l’assurance ne remplace pas l’organisation, mais elle limite l’impact financier d’un risque sur l’activité. C’est souvent ce qui permet à une entreprise de continuer à livrer sans déséquilibrer sa trésorerie. Pour approfondir ce sujet, consultez notre guide sur assurance transports routiers.
Concrètement, la couverture peut intervenir si le contenu est abîmé, si une palette glisse ou si une marchandise manque à l’arrivée. Elle ne transforme pas le trajet en parcours sans faute, mais elle sécurise la suite.
Ce que couvre réellement la protection pendant le trajet
La protection pendant le transport concerne surtout les pertes matérielles subies en cours de route. Elle intervient pour un dommage lié à un choc, à une chute ou à un incident extérieur. Selon la formule, l’assurance peut aussi prendre en charge une avarie partielle ou une destruction totale. Pour un professionnel, ce soutien évite qu’un simple incident devienne un vrai blocage financier. Vous gardez ainsi de la souplesse pour honorer vos délais et rassurer vos clients.
Ce qu’elle ne remplace pas dans la chaîne logistique
Cette assurance ne remplace ni l’emballage adapté, ni le contrôle des documents, ni la vigilance au chargement. Elle ne corrige pas un mauvais arrimage, ni une procédure interne défaillante. Autrement dit, la couverture complète un dispositif, elle ne se substitue pas à lui. Si vous négligez la préparation, le risque augmente et la gestion du dossier devient plus compliquée.
Quels risques pèsent sur la cargaison pendant le trajet ?
Sur la route, la cargaison reste exposée à plusieurs aléas très concrets. Un accident peut endommager des palettes, un vol peut vider une semi-remorque, et un simple freinage peut suffire à provoquer un dommage sur des produits fragiles. Le transport routier ajoute aussi des risques au chargement et au déchargement, là où les manipulations sont nombreuses. Pour le transporteur, le sinistre ne touche pas seulement la marchandise : il peut aussi retarder la livraison et fragiliser la relation commerciale.
Un routier qui dessert plusieurs clients dans la journée le sait bien : une perte, même partielle, peut désorganiser toute la cargaison. Plus le trajet est long, plus le risque monte, surtout avec un véhicule très sollicité.
Les incidents les plus fréquents sur la route
Les incidents les plus fréquents concernent le vol sur aire de repos, l’accident de circulation, la casse pendant un virage serré et le dommage lié à une mauvaise fixation. Parfois, un transporteur découvre la perte seulement à la livraison, quand la cargaison a déjà subi plusieurs manipulations. Dans ces cas, l’assurance sert à limiter l’effet domino sur les stocks, les délais et la facturation.
- Vol lors d’une pause ou d’un stationnement prolongé.
- Accident avec choc sur le véhicule et la cargaison.
- Dommage au chargement ou au déchargement.
- Perte partielle après ouverture ou déplacement du lot.
Pourquoi la valeur et la fragilité changent tout
Une palette de matériel électronique ne se gère pas comme des produits secs. Plus la valeur est élevée, plus le moindre dommage pèse lourd. Même chose pour des biens fragiles, sensibles à l’humidité ou aux vibrations. Dans ce contexte, la cargaison mérite une couverture adaptée au niveau de risque réel, pas une solution générique.
Garanties, exclusions et limites à connaître avant de souscrire
Avant de signer un contrat, il faut lire la garantie de base et vérifier ce qu’elle couvre vraiment. Certaines formules protègent contre le vol, d’autres contre la casse, d’autres encore contre la perte totale. Le plus important est de regarder la couverture dans sa nature exacte, car une formule séduisante peut cacher une exclusion gênante ou un plafond trop bas. Le contrat mérite donc une lecture attentive, ligne par ligne, surtout si vous transportez un bien sensible.
Le plafond, la franchise et les conditions particulières changent souvent tout. Une garantie peut sembler complète, mais devenir limitée dès qu’un trajet sort du cadre prévu. C’est là qu’un contrat bien relu fait la différence.
| Élément à vérifier | Point d’attention |
|---|---|
| Garantie | Ce qui est inclus de base |
| Exclusion | Ce qui reste hors couverture |
| Plafond | Montant maximum indemnisé |
| Franchise | Part restant à votre charge |
Les garanties de base à examiner en priorité
Commencez par la garantie vol, la garantie casse et la garantie dommages pendant le trajet. Vérifiez aussi si la couverture s’étend au chargement et au déchargement. Cette formule doit correspondre à la réalité de votre activité, sinon elle perd vite en intérêt.
Les exclusions qui surprennent le plus souvent
Les exclusions les plus fréquentes concernent le mauvais emballage, la faute intentionnelle, les marchandises interdites ou les conditions de transport non respectées. Leur conséquence est simple : l’indemnisation peut être réduite, voire refusée. Il est donc important de comparer les conditions générales et particulières avant de valider.
Les limites d’indemnisation à vérifier avant signature
Le plafond d’indemnisation doit être cohérent avec la valeur transportée, sinon la couverture reste insuffisante. Regardez aussi la franchise, car elle peut alourdir le coût réel d’un incident. Une bonne formule n’est pas seulement protectrice : elle doit aussi rester lisible et adaptée à votre besoin.
Responsabilités, acteurs et cas où l’assurance devient essentielle
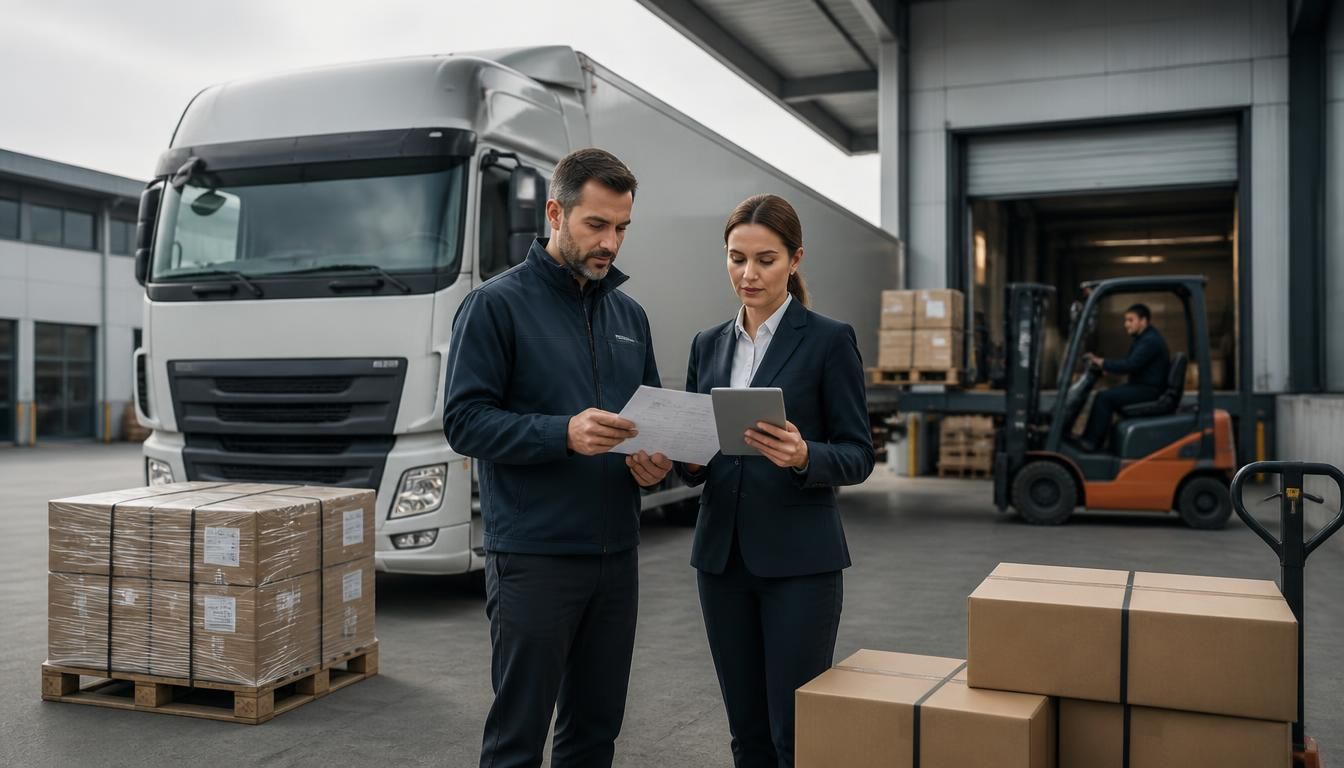
Dans la chaîne de transport, chacun a sa part de responsabilité. L’expéditeur prépare la marchandise, le transporteur l’achemine, et le destinataire vérifie l’état à l’arrivée. Si une anomalie apparaît, il faut lier les faits au contexte précis du trajet. Pour une entreprise, cette répartition compte énormément, car une responsabilité contractuelle ne couvre pas toujours tout le dommage subi.
Quand l’activité repose sur un transport propre, l’enjeu est encore plus clair : vous gardez vos biens sous votre contrôle, mais vous supportez aussi les conséquences d’un incident. L’assurance vient alors protéger votre organisation et sécuriser votre activité.
Qui répond d’un dommage selon le contexte ?
Le transporteur répond souvent du dommage lié à la prestation, mais pas toujours de la totalité du préjudice. L’expéditeur peut être concerné si l’emballage est défaillant. Le destinataire, lui, doit signaler rapidement toute réserve. Cette responsabilité partagée impose de bien documenter chaque étape, surtout quand le litige apparaît après livraison.
- Préparation correcte des biens par l’expéditeur.
- Contrôle du chargement par le transporteur.
- Vérification de réception par le destinataire.
- Traçabilité des réserves et des constats.
Quand la responsabilité ne suffit plus à couvrir le risque
La responsabilité contractuelle a ses limites, surtout si le montant du dommage dépasse ce qui est prévu. Dans ce cas, l’assurance devient essentielle pour protéger l’entreprise. Elle évite qu’un incident isolé pèse durablement sur le bilan et sur la confiance du client.
Comment choisir une formule adaptée à son activité ?
Pour choisir une formule pertinente, il faut partir de votre réalité terrain. La valeur des biens, la fréquence des trajets, la zone desservie et le type de véhicule changent tout. Un assureur sérieux doit proposer un devis lisible, avec un tarif cohérent avec le coût du risque. Si vous transportez régulièrement des produits fragiles, mieux vaut un accompagnement précis qu’une couverture trop vague.
Un conseiller peut vous aider à comparer les options selon votre flotte, votre activité internationale ou vos besoins ponctuels. Le bon choix n’est pas le moins cher, mais celui qui protège vraiment votre exploitation.
Les critères qui font varier la formule
La formule dépend d’abord de la valeur transportée, puis de la fréquence des trajets et de la nature des marchandises. Une petite flotte n’a pas les mêmes besoins qu’un parc plus large. Si votre activité sort souvent du territoire national, l’international impose aussi des vérifications supplémentaires.
- Valeur moyenne de chaque chargement.
- Type de marchandise transportée.
- Fréquence et distance des trajets.
- Zone géographique couverte.
Ce qu’un devis personnalisé doit vraiment contenir
Un devis utile doit préciser les garanties, les exclusions, la franchise et les plafonds. Il doit aussi indiquer le coût total et les options disponibles. Si vous souhaitez comparer plusieurs offres, demandez toujours les mêmes éléments pour éviter les fausses bonnes surprises. En 2026, un devis clair reste le meilleur point de départ pour sécuriser votre choix.
Déclarer un sinistre et obtenir une indemnisation plus sereinement
Quand un sinistre survient, la rapidité compte autant que la précision. Il faut d’abord sécuriser le transport, puis prévenir l’assurance et réunir les preuves utiles. Une déclaration complète facilite le traitement du dossier et limite les retards. Si le dommage est visible à l’arrivée, notez-le immédiatement pour éviter toute contestation.
Dans le transport, chaque heure peut compter. Plus votre dossier est complet, plus l’indemnisation avance sereinement. L’objectif est simple : préserver l’exploitation et éviter que le sinistre n’immobilise vos tournées.
Les bons réflexes dès qu’un incident est constaté
Dès qu’un sinistre apparaît, il faut constater les faits, prendre des notes et prévenir les bons interlocuteurs. Décrivez le dommage avec précision, sans attendre. La déclaration doit rester factuelle, car c’est elle qui servira de base à l’assurance pour analyser le dossier.
- Protéger immédiatement les biens restants.
- Informer les responsables du transport.
- Rassembler les éléments visibles du dommage.
- Envoyer la déclaration dans le délai prévu.
Les documents à réunir pour accélérer le dossier
Gardez la preuve de livraison, les photos, les réserves émises et tous les documents liés au transport. Ajoutez les pièces qui montrent la valeur des biens et la chronologie du sinistre. Avec un dossier complet, l’assurance peut traiter plus vite la demande et réduire l’impact sur l’exploitation.
FAQ – Questions fréquentes sur la couverture du fret routier
Cette protection est-elle obligatoire pour tous les transporteurs ?
Non, mais elle reste fortement recommandée dès qu’une marchandise de valeur circule. Elle complète la responsabilité du transporteur et sécurise le transport en cas d’aléa.
Que faire si la marchandise arrive endommagée ?
Il faut signaler le dommage immédiatement, garder des preuves et prévenir l’assurance. Plus vous réagissez vite, plus le dossier de transport avance facilement.
Quelle différence entre responsabilité du transporteur et assurance des biens ?
La responsabilité concerne ce que le transporteur doit légalement assumer. L’assurance protège davantage la marchandise elle-même, avec une couverture plus large selon le contrat.
Comment savoir si une couverture est suffisante pour ma cargaison ?
Vérifiez la valeur transportée, les plafonds, les exclusions et le niveau de protection prévu. Un devis détaillé permet de juger si l’assurance correspond vraiment à votre activité.
Un devis suffit-il pour être couvert immédiatement ?
Pas toujours. Il faut vérifier la prise d’effet du contrat et les conditions exactes de l’assureur avant de considérer la marchandise protégée.
Vous aimerez aussi
 Transport

 Transport
 Transport
 Transport